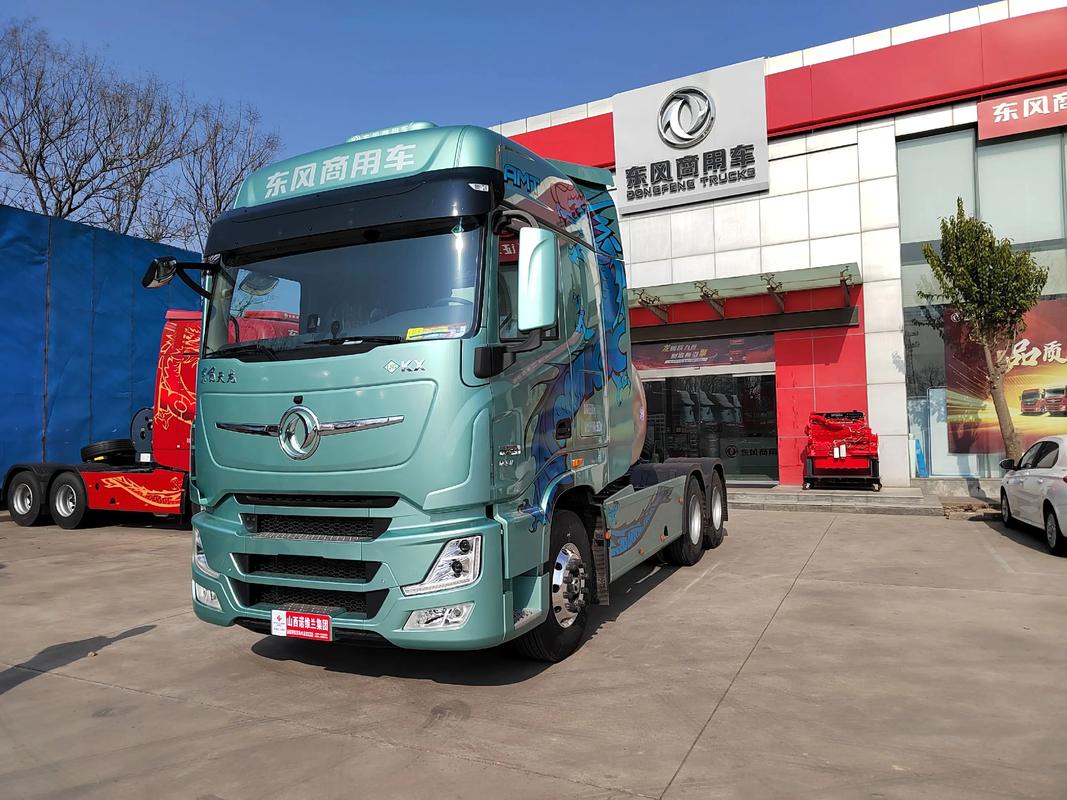
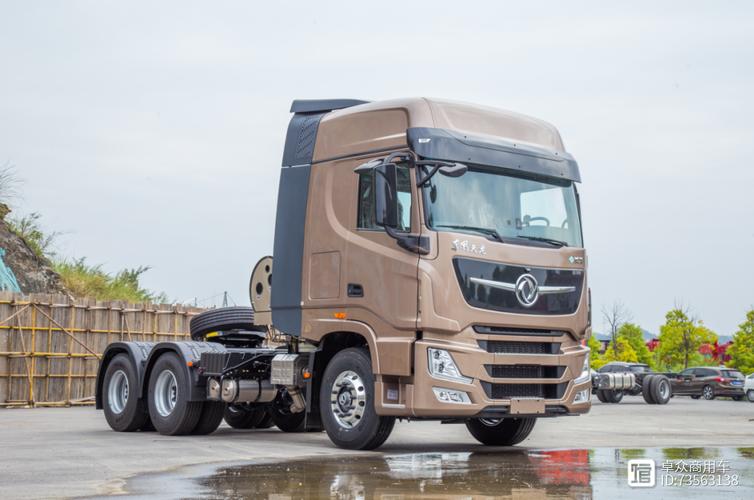
15辆新车亮相2025商用车金融大会,商用车市场迎来“金融+科技”双重变局

2025年3月,以“产融联动·价值重塑”为主题的2025商用车金融大会在郑州拉开帷幕。与往届不同,今年大会的户外展区成为全场焦点——15辆全新商用车型集中亮相,涵盖重卡、轻卡、微卡、城配物流车及新能源专属平台,不仅展示了整车企业在电动化、智能化上的最新成果,更清晰释放出一个信号:商用车金融正从单纯的“资金提供方”向“生态共建者”转型。
一、新车秀出三大趋势,金融风控面临新课题
这15辆新车中,8辆为纯电动或氢燃料电池车型,5辆为混动或天然气重卡,2辆为L4级自动驾驶干线物流重卡。与会金融机构代表普遍关注三个变化:
第一,购车成本结构剧变。新能源商用车电池成本占整车40%以上,残值评估体系缺失,导致传统“首付+分期”模式难以覆盖车辆全生命周期风险。三一重卡与某融资租赁公司联合推出的“电池银行+车电分离”金融方案成为现场热议案例——用户只购买车身,电池按度电租赁,月供下降35%,但融资方需重新构建电池资产管理能力。
第二,运营数据成为金融授信依据。福田汽车展出的新一代智能重卡已实现“运单、能耗、驾驶行为”三数据实时上链。现场一家银行宣布将此类车辆的ETC流水、充电记录、维修保养数据接入风控模型,为单车授信额度动态调整提供依据。这意味着,商用车金融的风险定价正从“看报表”转向“看车轮”。
第三,场景化金融产品涌现。针对城配物流的“冷链贷”——将冷机温度数据与运费结算挂钩,温度越稳定、运费越准时,利率越低;针对换电重卡的“度电分期”——按实际换电度数付费。这些产品不再依赖传统的“厂商担保+保证金”,而是绑定真实运营收益。
二、金融大会透出三大行业变局
透过这15辆新车和背后的金融方案,2025年商用车市场正经历三重变局:
其一,渠道从经销商转向资产运营商。传统4S店销售+银行按揭的模式正在退化。比亚迪商用车与地上铁、狮桥等运营平台联合参展,推出“整车+充电+保险+金融”打包服务。一位参会主机厂金融负责人坦言:“谁掌握车队运营数据,谁就掌握金融话语权。”
其二,资金端从银行独大转向多极共舞。大会期间,多家金融租赁公司、产业基金、甚至车企旗下保理公司发布面向商用车C端散户的标准化产品。平安租赁推出一款“拉货即授信”产品:司机开通货运平台账户并前三个月达标,即可获得5万元购车首付贷。这直接抢滩了过去由城商行、农商行把持的县域重卡信贷市场。
其三,监管边界成为争议焦点。由于“电池租赁”“运单分期”等产品本质是应收账款融资,是否纳入汽车金融公司监管范畴,现场产生激烈讨论。有专家指出,若将货运流水风控下的贷款定义为“物流经营性贷款”,将突破现有《汽车金融公司管理办法》的放贷资质限制。
三、参展金融机构的行动清单
对于下游金融机构和车队管理者而言,这15辆车提供了清晰的进场路径:
- 重卡用户:优先选择已接入“碳交易+绿色金融”体系的品牌(如一汽解放、中国重汽),可争取贴息或碳积分抵月供。
- 城配用户:关注搭载车电分离甚至“购车0首付+按公里付费”方案的微卡/轻客(如远程新能源、瑞驰),本质是金融公司帮你测试盈利模型。
- 金融机构:当前窗口期关键在于抢占优质运力平台。东风财务、中国重汽财司等已开始联合承运商、轮胎服务商、二手车出口商,构造“车辆残值兜底+数据共享”的交易结构。
车在台上,答案在路上
15辆新车不过是一组静态样本,但映照的是商用车金融的一场深水区改革:不再是“车主不还钱就去拖车”的兵刃对峙,而是通过电池数据、运单流量、驾驶评分去经营全生命周期价值。当展会结束,这些车驶向港口、矿山和城市街巷时,考验的就不再是金融公司的资本金,而是理解产业运营的能力——谁能真正算清楚一辆车每天用多少度电、挣多少运费,谁又能在车主遇到困难的第一周就给出弹性方案,钱和货才会真正流到价值创造的地方。(完)
如若转载,请注明出处:http://www.puweiauto.com/product/41.html
更新时间:2026-10-15 18:37:48